Avant les négociations annuelles obligatoires (NAO), le comité social et économique (CSE) peut contribuer à établir un diagnostic précis de la masse salariale. La méthode consiste à examiner les données de rémunération disponibles, comparer des périodes homogènes, identifier les effets d’effectifs et de structure, puis analyser les écarts entre salariés comparables.
Cette préparation permet de distinguer une augmentation réelle des rémunérations d’une simple progression du montant global des salaires. Elle fournit aux représentants habilités à négocier des constats vérifiables, des questions précises et des éléments pour discuter des propositions salariales.
Quel rôle le CSE joue-t-il avant les NAO ?
Dans les entreprises françaises d’au moins 50 salariés, le CSE dispose, dans le cadre légal applicable, d’attributions étendues d’information et de consultation sur la situation économique, l’emploi et la politique sociale. Ces compétences lui permettent d’examiner des indicateurs utiles pour comprendre la politique de rémunération de l’employeur. Ce périmètre d’analyse ne doit toutefois pas être confondu avec celui des entreprises soumises à l’obligation de négocier, qui dépend notamment de la représentation syndicale.
Il faut cependant distinguer deux fonctions : le CSE analyse et formule des observations dans le cadre de ses attributions, tandis que les négociations collectives sont conduites par les représentants habilités, notamment les délégués syndicaux lorsqu’ils sont présents. Des modalités particulières existent en l’absence de délégué syndical.
Le ministère du Travail précise le cadre des négociations obligatoires en entreprise, notamment leurs thèmes et les acteurs concernés. Le diagnostic du CSE peut donc éclairer les échanges, sans se substituer aux représentants habilités à négocier.
Quelles données examiner pour analyser la masse salariale ?
Une analyse exploitable commence par l’identification des informations disponibles et par la définition du périmètre étudié.
Exploiter la BDESE et les informations disponibles
Les informations légales de la BDESE comprennent notamment les rémunérations et l’égalité professionnelle dans le régime applicable en l’absence d’accord prévu à l’article L2312-21 du Code du travail. Elles constituent un point de départ pour identifier les données à examiner.
Les élus peuvent rapprocher ces informations des documents transmis dans le cadre des consultations du CSE. Les ventilations disponibles dépendent toutefois du régime applicable et des accords éventuels. Il convient donc de distinguer les informations légalement prévues des données complémentaires utiles à l’analyse.
| Donnée | Ce qu’elle permet d’observer | Vérification nécessaire |
|---|---|---|
| Masse salariale brute | Évolution du montant total | Assiette et période identiques |
| Effectifs et temps de travail | Influence du volume d’emploi | Entrées, sorties et quotité de travail |
| Salaires fixes et variables | Composition de la rémunération | Primes récurrentes ou exceptionnelles |
| Classifications et promotions | Évolution de la structure des emplois | Groupes et métiers comparables |
| Rémunérations femmes-hommes | Écarts entre populations | Qualification, ancienneté et durée de travail |
À partir de cette grille, les élus peuvent distinguer les informations déjà disponibles, les données manquantes et les questions à soumettre à l’employeur. Pour chaque information recherchée, il est utile de préciser la période, la population et la ventilation souhaitées. Une donnée complémentaire utile au diagnostic ne doit cependant pas être présentée comme systématiquement exigible : sa disponibilité dépend du cadre applicable.
Définir une assiette et un périmètre comparables
La première précaution consiste à préciser ce que recouvre la masse salariale étudiée : salaires bruts, primes, rémunérations variables et éventuels versements exceptionnels. Ce montant ne doit pas être confondu avec le coût total employeur, qui intègre notamment les cotisations patronales, ni avec les assiettes particulières servant au financement des budgets du CSE.
Il faut également vérifier que les données concernent les mêmes établissements, les mêmes catégories de personnel et des périodes comparables. Une réorganisation, une acquisition ou une modification des effectifs peut rendre trompeuse une comparaison directe.
Lorsque les élus peinent à interpréter les variations de rémunération, l’expertise peut compléter leur travail dans le cadre d’une consultation sur la politique sociale. Le cabinet CE Expertises présente sur ce-expertises.fr les démarches de désignation d’un expert-comptable pour les consultations du CSE. Cette ressource aide à comprendre comment organiser un accompagnement dans l’analyse des informations économiques et sociales, sans confondre cette mission avec une assistance automatiquement acquise pour les NAO.
Comment expliquer l’évolution de la masse salariale ?
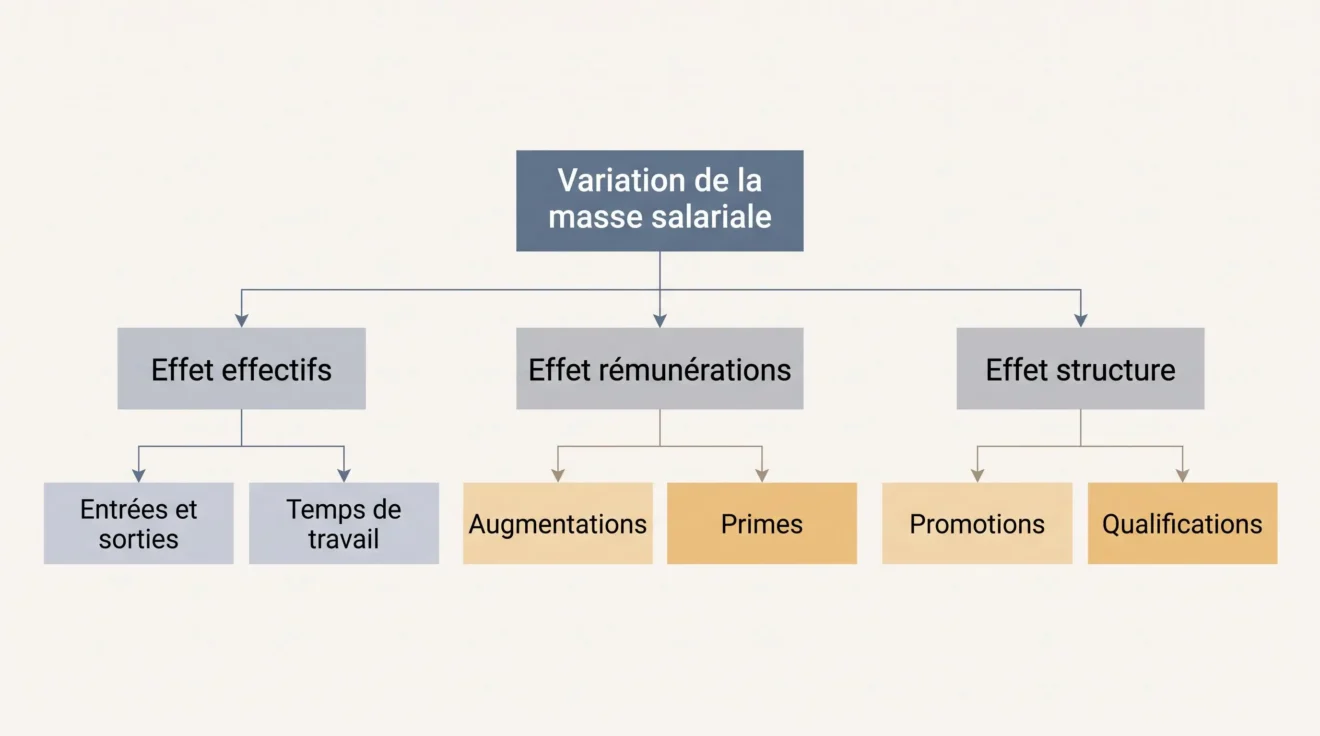
Une variation globale peut résulter de trois mécanismes différents : le nombre de salariés rémunérés, l’évolution de leurs rémunérations et la composition des emplois.
Calculer la variation globale
Le taux d’évolution s’obtient en soustrayant la masse salariale initiale de la masse salariale finale, puis en divisant cette différence par le montant initial et en multipliant par 100.
Exemple fictif : Une masse salariale de 4 000 000 € passe à 4 200 000 €. Le calcul (4 200 000 − 4 000 000) / 4 000 000 × 100 donne une hausse de 5 %. Ce pourcentage décrit le total, pas nécessairement la progression salariale de chaque salarié.
Ce premier indicateur constitue un point de départ. Pour interpréter les 200 000 € supplémentaires de l’exemple, il faudrait connaître l’évolution des effectifs, du temps de travail, des primes et des rémunérations individuelles.
Séparer effectifs, augmentations et effets de structure
L’effet effectifs correspond aux variations liées aux embauches, aux départs et aux modifications de durée de travail. Une entreprise qui recrute peut voir augmenter sa masse salariale sans avoir accordé de hausse générale aux salariés déjà présents.
L’effet rémunération recouvre notamment les augmentations générales, les augmentations individuelles et les éléments variables. Une hausse générale applique une règle commune à une population définie ; une enveloppe d’augmentations individuelles peut être répartie différemment selon les salariés.
L’effet de structure tient aux promotions, aux classifications, à l’ancienneté et à la composition des emplois. Le glissement-vieillesse-technicité (GVT) constitue une grille de lecture de certaines de ces évolutions, sans résumer tous les facteurs qui influencent la masse salariale.
Pour examiner ces mécanismes séparément, les élus peuvent commencer par comparer les rémunérations des salariés présents sur deux exercices successifs, en contrôlant les quotités de travail, les primes et les autres éléments de paie. Ils examinent ensuite les entrées, les sorties et les changements de composition des emplois afin de comprendre les autres causes possibles de variation. Ces comparaisons sont complémentaires : la population stable exclut les salariés arrivés ou partis pendant la période et ne représente donc pas automatiquement l’ensemble du personnel. Elles ne constituent pas non plus, à elles seules, une décomposition comptable exhaustive de la masse salariale.
Comment repérer les écarts de rémunération ?
L’étude du montant global ne révèle pas comment les rémunérations sont réparties. Le CSE peut donc examiner les données disponibles par classification, qualification, ancienneté, sexe et durée de travail, en choisissant des populations suffisamment comparables.
Les moyennes permettent un premier repérage, mais elles peuvent masquer des différences importantes au sein d’un même groupe. Lorsque les informations existent, la médiane et la répartition des rémunérations complètent utilement cette lecture. Il faut aussi regarder les effectifs de chaque catégorie : une moyenne calculée sur un très petit groupe peut être sensible à quelques situations individuelles.
Dans le cadre français, l’analyse de l’égalité professionnelle entre les femmes et les hommes occupe une place particulière parmi les informations sociales examinées. Les élus peuvent rapprocher les écarts de rémunération des classifications, des promotions et des évolutions de carrière.
Attention à la comparaison : Deux moyennes salariales ne sont interprétables qu’en tenant compte des populations concernées. Examiner notamment les qualifications, classifications, anciennetés et quotités de travail avant de formuler une conclusion.
Un écart constaté ne démontre pas à lui seul une discrimination. Il constitue cependant un signal à approfondir : les différences de situation doivent être étudiées et les éventuelles justifications examinées, sans présumer qu’elles expliquent automatiquement tous les écarts.
Les résultats les plus utiles sont ceux qui permettent de formuler une question précise : pourquoi telle catégorie progresse-t-elle moins vite ? Comment les promotions influencent-elles les rémunérations ? Les primes sont-elles réparties selon des critères identifiables ?
Comment utiliser le diagnostic pour préparer les négociations ?
Le diagnostic devient utile lorsqu’il débouche sur des constats argumentés et des hypothèses comparables. Les représentants peuvent rapprocher les données salariales de la situation économique de l’entreprise, sans considérer qu’un bénéfice ou une progression de chiffre d’affaires détermine automatiquement une enveloppe d’augmentation.
Dans le cadre de la consultation sur la politique sociale, le CSE peut décider de recourir à un expert-comptable, conformément à l’article L2315-91 du Code du travail. Cette mission d’expertise relève de la consultation et doit être distinguée des modalités propres à l’assistance aux négociations.
Formaliser les questions et comparer les scénarios
Une méthode consiste à organiser les propositions autour des problèmes identifiés. Par exemple, si la progression globale provient essentiellement des recrutements, les représentants peuvent demander une analyse spécifique des augmentations accordées aux salariés déjà présents.
Pour comparer des hypothèses salariales, les représentants doivent utiliser une même assiette brute de référence et préciser, pour chacune, la population éligible, la nature générale ou individuelle de l’augmentation et sa date d’effet. Ils peuvent alors examiner le coût pendant l’exercice de mise en œuvre et le coût annualisé, qui ne sont pas nécessairement identiques. À enveloppe globale comparable, la répartition entre salariés doit également être étudiée : une augmentation générale et des augmentations individuelles peuvent avoir des conséquences différentes sur les écarts de rémunération. Ces hypothèses restent des simulations à confronter aux données de l’entreprise, et non des résultats de négociation acquis.
- Définir l’assiette et la période de comparaison.
- Contrôler les effectifs et les mouvements de personnel.
- Séparer augmentations générales, individuelles et primes.
- Analyser les écarts entre groupes comparables.
- Identifier les données manquantes et les questions à poser.
- Comparer les scénarios sur une base homogène.
- Transmettre les constats aux représentants habilités à négocier.
La préparation doit enfin séparer les chiffres établis, les explications restant à obtenir et les revendications envisagées. Cette distinction facilite les échanges et permet de suivre les engagements éventuels sans confondre objectifs et résultats obtenus.
Avant les NAO, le travail du CSE doit aboutir à un diagnostic permettant de distinguer les variations salariales établies, les écarts qui méritent une analyse complémentaire et les questions encore sans réponse. En transmettant ces constats aux représentants habilités à négocier, accompagnés d’hypothèses comparables et de leurs conditions de calcul, les élus contribuent à préparer des discussions fondées sur des éléments vérifiables plutôt que sur la seule évolution globale de la masse salariale.